金融信息服务:拆解中小微企业融资链条中的“信息翻译器”
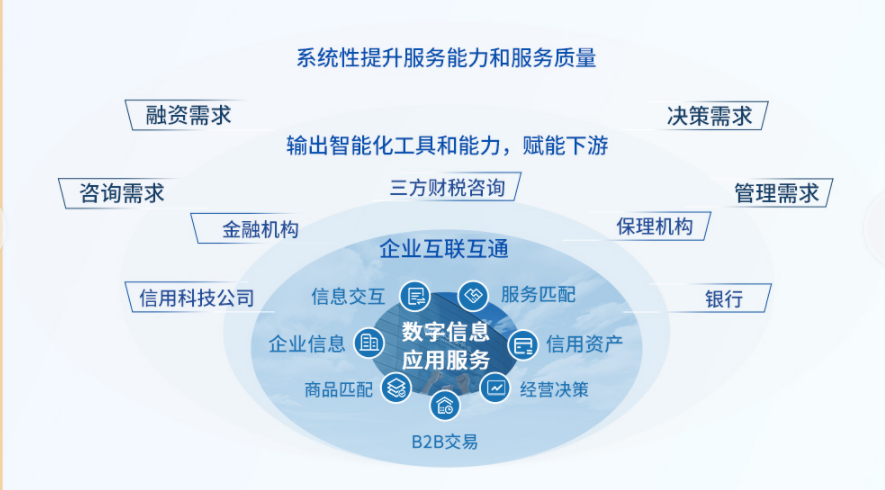
据中国人民银行公开数据,截至2024年末,我国普惠小微贷款余额已超过32万亿元,普惠小微授信户数保持在6000万户以上。总量并不小,但在一线做企业融资咨询的人都知道,另一个数字同样真实:大量中小微企业主在自己手机银行里翻了半小时,依然不知道该点哪个产品、能批多少额度、需要准备什么材料。钱在银行,需求在企业,中间缺的往往不是额度,而是把两边语言翻译清楚的那一环——这正是金融信息服务的价值所在。
一、融资难的本质,是信息结构不匹配
银行审贷看的是标准化文本:财务报表、对公流水、纳税记录、征信报告、抵押物权属。企业主描述自身情况时讲的却是另一套语言:订单排到几月、大客户账期多久、行业今年什么行情、厂房是租的还是自有的。两套话语体系不重合,结果就是企业反复提交材料、反复被拒,银行获客成本居高不下。
据公开研究口径,我国中小微企业贡献了50%以上的税收、60%以上的GDP和80%以上的城镇劳动就业,但在传统信贷体系中的融资满足率长期低于大型企业。缺口不在“有没有钱”,而在“信息能不能被有效识别”。
二、深圳样本:产业结构决定了融资工具的差异
深圳金融业增加值占GDP比重长期维持在15%左右,是全国金融资源最密集的城市之一。但深圳的企业结构也很特殊:电子制造、跨境贸易、物流供应链、软件服务并存,同一栋写字楼里,楼上企业的核心资产是专利和应收账款,楼下企业的核心资产是设备和海关报关单。
据深圳市相关统计口径,深圳中小微企业数量超过250万家,占全市企业总数九成以上。这意味着融资方案不可能“一刀切”——
- 有稳定纳税和开票记录的科技型企业,更适合信用贷款咨询方向的产品组合;
- 持有厂房、商铺等不动产的企业,抵押贷款咨询的额度与期限结构更优;
- 处于核心企业供应链上下游的企业,可借助应收账款融资、供应链金融咨询路径盘活账期;
- 持有未到期商业汇票的企业,票据贴现咨询能解决短周期的流动性缺口。
三、专业机构的三个能力门槛
金融信息服务不等于放贷,助贷机构也不是资金方。一家专业的服务机构,真正要跨过的是三道门槛。
产品库的广度与更新速度
银行信贷产品的准入条件、利率区间、审批偏好每个季度都可能调整。没有持续的产品对接和动态维护,所谓“匹配”就只是销售话术。银行信贷产品对接能力,本质上是一张需要长期维护的地图。
风控视角的前置判断
靠谱的顾问会先做减法:查征信、看负债率、算经营流水覆盖倍数,判断哪些产品根本不用申请,避免企业征信被无效查询“弄花”。这一步做扎实,比多报三家银行更有意义。
合规底线的清晰度
不承诺放款结果、不提前收取不合理费用、不诱导企业虚构经营数据——这三条是行业里区分专业与否的分水岭。融资方案匹配的前提,是企业信息真实可核。
四、给企业主的三点实操建议
- 先梳理自身“可被识别的资产”:开票数据、纳税等级、专利、应收账款、不动产,把它们整理成一份清晰的融资材料清单。
- 控制征信查询节奏:半年内硬查询次数过多,会直接影响后续审批,切忌“广撒网”式申请。
- 区分短期流动性与中长期资金:账期缺口用票据贴现、信用类短期产品解决,产能扩张再考虑抵押类中长期贷款,错配资金用途是很多企业踩过的坑。
金融信息服务的终点,不是替企业借到一笔钱,而是让企业在正确的时间、用正确的工具、以可承受的成本拿到匹配的资金。对深圳这样产业密度极高的城市而言,把这件事做专业,本身就是金融生态里不可或缺的一环。弘瀚金融服务长期深耕企业融资咨询与银行信贷产品对接,服务逻辑也正基于此:先看懂企业,再谈方案。