金融信息服务:中小微企业融资的“导航仪”与“连接器”
在深圳这座创新创业活跃的城市,每天都有大量中小微企业在为资金周转、项目扩张、设备采购而奔波。面对银行、信托、保理、小贷、融资租赁等多元渠道,企业主常常陷入两难:一方面资金需求紧迫,另一方面却对信贷产品、审批逻辑、利率结构缺乏系统认知。金融信息服务,正是在这一背景下成为连接企业与资金方的关键环节。它不直接放贷,却能帮助企业厘清融资路径、匹配适配方案,让“找钱”这件事变得更高效、更透明。
什么是金融信息服务?它和贷款中介有何区别
金融信息服务,通常指围绕融资、信贷、资金管理、票据流转等需求,提供信息咨询、方案设计、渠道对接、材料辅导等专业服务的业务形态。在深圳金融信息服务市场中,这类机构往往扮演“融资顾问”的角色,而非资金提供方。
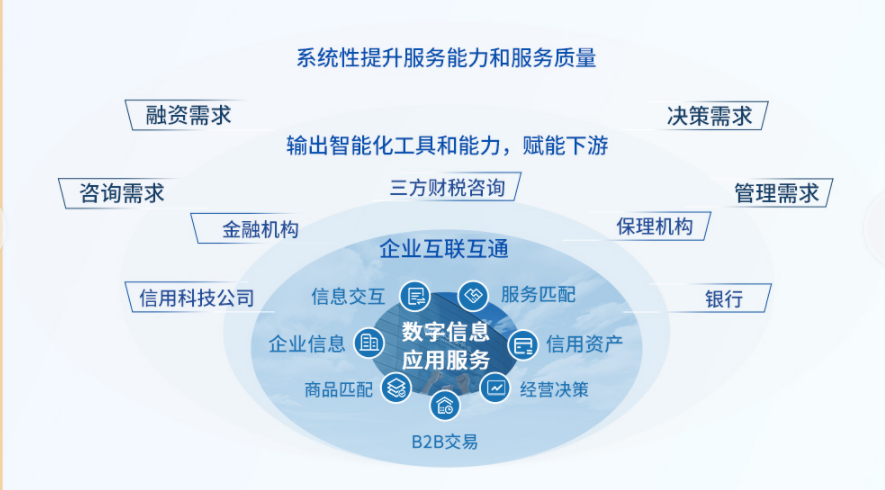
不少企业主容易将金融信息服务与“深圳贷款中介”混为一谈。两者确有交集,但侧重点不同。传统贷款中介更偏向于“带客户去银行”,而现代金融信息服务更强调前置诊断与方案匹配。具体差异体现在:
- 服务起点不同:金融信息服务通常从企业财务结构、现金流特征、资产状况入手,先做融资可行性分析,再谈具体产品。
- 渠道广度不同:正规的金融信息服务机构往往对接多家银行信贷产品、助贷机构、供应链金融平台、票据贴现渠道,而非仅绑定一两家。
- 服务深度不同:除贷款咨询外,还可能涉及企业融资咨询、信用贷款咨询、抵押贷款咨询、供应链金融咨询、票据贴现咨询等综合内容。
换句话说,金融信息服务更像企业的“融资导航仪”,先定位、再规划路线,最后才进入执行阶段。
中小微企业融资难,难在信息不对称
从行业观察来看,中小微企业融资的核心障碍往往不是“没有产品”,而是“不知道哪个产品适合自己”。银行信贷产品种类繁多,不同银行对行业、纳税等级、开票金额、抵押物、征信查询次数的要求各不相同。企业如果盲目申请,轻则被拒,重则因频繁查询征信而影响后续审批。
金融信息服务的价值,首先体现在信息整合与预判上。以深圳市场为例,常见的融资渠道包括:
- 银行信贷产品对接:包括税贷、发票贷、流水贷、科技贷、专精特新贷等。
- 信用贷款咨询:适合轻资产、纳税稳定、开票连续的企业。
- 抵押贷款咨询:涉及住宅、厂房、商铺等不动产,关注评估值、抵押率与还款方式。
- 供应链金融咨询:围绕核心企业信用,为上下游供应商提供应收账款融资、订单融资等。
- 票据贴现咨询:帮助企业将未到期的银行承兑汇票、商业承兑汇票提前变现,缓解短期流动性压力。
这些渠道各有门槛,也各有优势。金融信息服务的作用,就是根据企业实际经营数据,筛选出通过率更高、综合成本更合理的路径。
融资方案匹配:从“能贷到”到“贷得合适”
在深圳贷款中介与助贷机构数量众多的环境下,企业主真正需要的是融资方案匹配能力,而不是简单的产品推销。一个负责任的金融信息服务流程,通常包含以下步骤:
- 需求诊断:明确资金用途、用款周期、可接受利率区间、还款来源。
- 资质梳理:整理企业征信、法人征信、纳税数据、开票记录、资产证明等。
- 方案设计:组合信用贷款、抵押贷款、供应链金融、票据贴现等工具,形成一揽子建议。
- 银行信贷产品对接:按照不同银行的准入偏好,优先匹配通过概率高的产品。
- 材料辅导与跟进:协助准备财务报表、购销合同、用途说明等,提升审批效率。
这一过程强调“适配”而非“硬推”。例如,一家深圳的电子元器件贸易企业,如果长期持有大量商业承兑汇票,却急于支付供应商货款,那么票据贴现咨询可能比申请一笔新的信用贷款更快捷、成本更低。反之,一家拥有稳定纳税记录的科技型中小企业,则可能更适合优先考虑银行税贷或科技贷。
金融信息服务的边界与合规意识
需要明确的是,金融信息服务不吸收存款、不发放贷款、不提供担保,其核心是信息咨询与渠道对接。企业在选择深圳金融信息服务机构时,应关注以下几点:
- 是否明确告知服务内容与收费标准,避免隐性费用。
- 是否要求提供虚假材料或包装征信,正规机构不会建议客户伪造信息。
- 是否具备稳定的银行信贷产品对接渠道与行业经验。
- 是否能够清晰解释不同融资方案的成本结构与潜在风险。
合规经营是金融信息服务长期发展的底线。对于企业而言,借助专业机构提升融资效率的同时,也应保持对自身负债水平与还款能力的理性判断。
深圳金融信息服务的发展趋势
随着普惠金融政策持续推进,银行对中小微企业的信贷支持力度不断加大,但产品碎片化、风控差异化依然存在。未来,深圳金融信息服务将呈现几个趋势:
- 数字化程度提升:通过数据工具辅助企业快速预判可贷额度与通过率。
- 服务链条延伸:从单一贷款咨询扩展到企业融资咨询、供应链金融咨询、票据贴现咨询等综合服务。
- 专业化分工细化:不同机构聚焦不同行业、不同额度区间,形成差异化能力。
- 合规与透明并重:企业更倾向于选择收费清晰、流程规范的助贷机构与金融信息服务平台。
对于深圳及周边地区的中小微企业来说,善用金融信息服务,意味着在融资路上少走弯路、少踩坑。弘瀚金融服务(honghan365.com)持续关注中小微企业融资需求,围绕信用贷款咨询、抵押贷款咨询、供应链金融咨询、票据贴现咨询及银行信贷产品对接,提供信息整合与方案匹配支持,助力企业更从容地应对资金挑战。
融资不是碰运气,而是一场需要信息、策略与执行力的系统工程。金融信息服务的意义,正在于让这场工程更有章法。